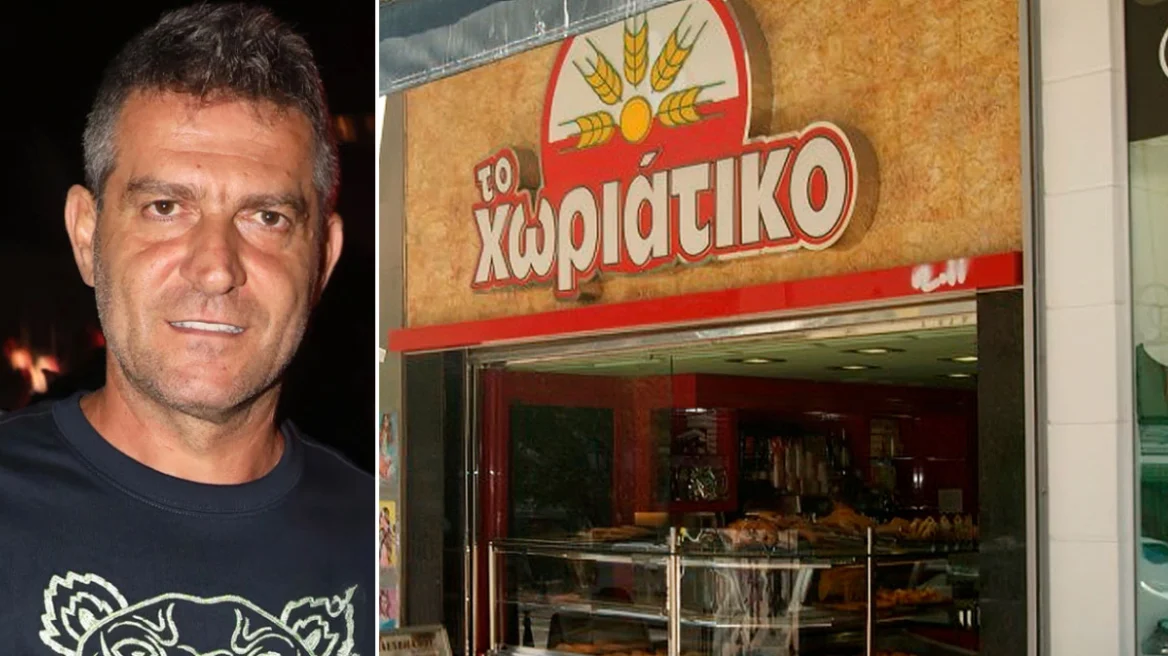
Στο επίκεντρο της δικογραφίας για την υπόθεση της αλυσίδας Χωριάτικο και του δικτύου φοροδιαφυγής του επιχειρηματία Άγγελου Γιαννόπουλου βρίσκονται λογιστικά γραφεία που είχαν αναλάβει ευρύ φάσμα οικονομικών και διοικητικών λειτουργιών των εμπλεκόμενων επιχειρήσεων. Η δραστηριότητά των εν λόγων γραφείων δεν περιοριζόταν στην τήρηση λογιστικών βιβλίων, αλλά επεκτεινόταν στη διαχείριση εταιρικών σχημάτων, προσωπικού, τραπεζικών συναλλαγών και εκκρεμοτήτων με τις ελεγκτικές αρχές.
Η έρευνα επικεντρώνεται σε λογιστικό γραφείο στην οδό Χέυδεν στην Αθήνα και σε δεύτερο γραφείο στη Ρόδο, στην οδό Λοχαγού Φανουράκη. Κατά την αστυνομική αξιολόγηση, τα δύο γραφεία λειτουργούσαν συμπληρωματικά, εξυπηρετώντας επιχειρήσεις στην Αττική, στη Ρόδο και στη Μύκονο. Το γραφείο της Αθήνας φέρεται να είχε συνολική εικόνα των εταιρικών μεταβολών και των οικονομικών υποχρεώσεων, ενώ εκείνο της Ρόδου ασχολούνταν περισσότερο με την καθημερινή λειτουργία των καταστημάτων, τις προσλήψεις, τις μετακινήσεις εργαζομένων και τις ασφαλιστικές υποχρεώσεις.
Στο επίκεντρο της αστυνομικής έρευνας βρίσκεται ο βαθμός εμπλοκής των λογιστών στη λειτουργία του μηχανισμού διαδοχικής εναλλαγής εταιρειών, μέσω του οποίου, σύμφωνα με τη Διεύθυνση Αντιμετώπισης Οργανωμένου Εγκλήματος, η επιχειρηματική δραστηριότητα του Γιαννακόπουλου συνεχιζόταν, ενώ προηγούμενα εταιρικά σχήματα εγκαταλείπονταν με συσσωρευμένες φορολογικές και ασφαλιστικές οφειλές.
Οι Αρχές θεωρούν πως τα λογιστικά γραφεία είχαν ενεργό ρόλο στον σχεδιασμό και στην υποστήριξη αυτής της πρακτικής, γνωρίζοντας τις συνέπειές της για το Δημόσιο και τους ασφαλιστικούς φορείς.
Στη δικογραφία αποδίδεται ιδιαίτερη σημασία στις επικοινωνίες των λογιστών για την πορεία φορολογικών ελέγχων, την επιβολή προστίμων και τη διαχείριση ληξιπρόθεσμων οφειλών. Η αστυνομία θεωρεί πως ο συντονισμός των ενεργειών των επιχειρήσεων υπερέβαινε τα όρια της συνήθους λογιστικής υποστήριξης.
Στις συνομιλίες που περιλαμβάνονται στη δικογραφία υπάρχουν αναφορές σε ρυθμίσεις χρεών, αναβίωση εταιρειών και ενδεχόμενη προσφυγή στον εξωδικαστικό μηχανισμό. Ξεχωριστό ενδιαφέρον παρουσιάζει συζήτηση για μεταφορά χρημάτων στο εξωτερικό μέσω εικονικών τιμολογίων και επιστροφή τους σε μετρητά. Η συγκεκριμένη αναφορά αξιολογείται από τις αρχές, χωρίς ωστόσο να προκύπτει από μόνη της ότι το σχέδιο υλοποιήθηκε.
Ακόμη μεγαλύτερο βάρος αποδίδεται στη στάση των εμπλεκομένων όταν, σύμφωνα με την έρευνα, έγινε γνωστό ότι επίκειται έλεγχος στο αποκαλούμενο «Κεντρικό Γραφείο» του Περιστερίου. Το διαβιβαστικό περιγράφει μεταφορά φακέλων και εξοπλισμού, περιορισμό της φυσικής παρουσίας εργαζομένων και παρεμβάσεις σε ηλεκτρονικά αρχεία. Γίνεται δε λόγος προσπάθεια να παρουσιαστούν εργαζόμενοι του συγκεκριμένου χώρου ως προσωπικό του λογιστικού γραφείου της Αθήνας.
Από την πλευρά τους οι εμπλεκόμενες λογίστριες επιμένουν ότι το γραφείο τους επεξεργαζόταν τα στοιχεία που του παραδίδονταν, χωρίς να συμμετέχουν στη λήψη επιχειρηματικών αποφάσεων. Στη βάση αυτή μια εξ αυτών υποστήριξε πως αρνήθηκε τη μεταφορά κεντρικού διακομιστή στις εγκαταστάσεις του γραφείου, εκφράζοντας ανησυχίες για το περιεχόμενό του και τις πιθανές συνέπειες.