Διάθεση να δώσει συνέχεια στο θετικό ξεκίνημα του Μαΐου δείχνει η Λεωφόρος Αθηνών, παρά τις επιφυλακτικές κινήσεις στην Ευρώπη και το… βαρίδι της αποκοπής της Eurobank.
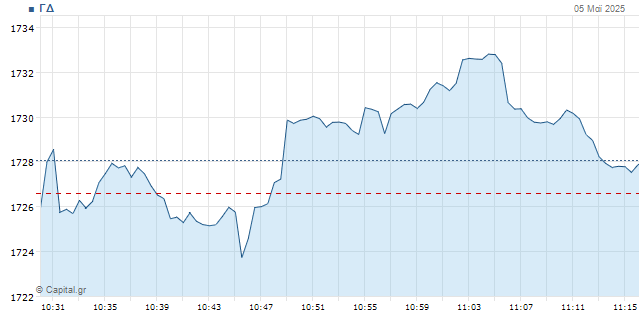
Ειδικότερα, ο Γενικός Δείκτης κινείται στις 1.732 μονάδες με κέρδη 0,35% και τον τζίρο στα 13 εκατ. ευρώ, ενώ έχουν διακινηθεί 3 εκατ. τεμάχια.
Ο τραπεζικός δείκτης ενισχύεται κατά 0,16% στις 1.624 μονάδες, ο FTSE της υψηλής κεφαλαιοποίησης σημειώνει άνοδο κατά 0,2% στις 4.290 μον., όπως και ο FTSEM της μεσαίας στις 2.584 μον. με +0,5%.
Την περασμένη, κουτσουρεμένη λόγω Πρωτομαγιάς, εβδομάδα ο ΓΔ ολοκλήρωσε το 4ημέρο με σωρευτικά κέρδη 1,2% κυρίως λόγω του άλματος 1,65% με το οποίο μπήκε στον Μάιο και έτσι επέστρεψε ακόμα πιο κοντά στα υπερπολυετή υψηλά των 1.750 μονάδων που είχε χάσει λόγω των έντονων πιέσεων που έφεραν στις αγορές παγκοσμίως οι δασμοί Τραμπ.
Το κλίμα διεθνώς ωστόσο έχει βελτιωθεί κατά πολύ πλέον, με τον μεγάλο δείκτη της Wall Street τον S&P 500 να συμπληρώνει την Παρασκευή το μεγαλύτερο ανοδικό σερί του εδώ και περισσότερο από δύο δεκαετίες (από τον Νοέμβριο του 2004) με εννέα θετικές συνεδριάσεις, με το οποίο κάλυψε πλήρως το χαμένο έδαφος από τις 2 Απριλίου όταν ανακοίνωσε το δασμολογικό τσουνάμι του ο πρόεδρος Τραμπ.
Τελευταία εξέλιξη που δείχνει να τονώνει την επενδυτική διάθεση είναι οι προθέσεις εκκίνησης διαλόγου που διαγράφονται μεταξύ ΗΠΑ και Κίνας, οι οποίες ουσιαστικά έχουν διακόψει πλήρως τις εμπορικές τους σχέσεις επί του παρόντος έχοντας δασμούς που ξεπερνούν το 100% εκατέρωθεν.
Στην Αθήνα, η προσοχή πλέον στρέφεται στα αποτελέσματα πρώτου τριμήνου των τραπεζών με την Πειραιώς να ανοίγει την αυλαία αύριο Τρίτη πριν το άνοιγμα της συνεδρίασης, την Πέμπτη ακολουθούν η Εθνική Τράπεζα και η Eurobank και το πρωί της Παρασκευής η Alpha Bank. Σημειώνεται ότι την αγορά σήμερα “βαραίνει” η αποκοπή μερίσματος (0,105 ευρώ) της Eurobank.
Όπως επισημαίνει ο Ηλίας Ζαχαράκης της Fast Finance συνολικά για τα εταιρικά αποτελέσματα, αυτά δείχνουν σημαντική αύξηση του τζίρου της τάξεως του 4,7% και των κερδών κοντά στο 11%. Παρά την αύξηση των κεφαλαιοποιήσεων, η ελληνική αγορά παραμένει αισθητά φθηνότερη από τον ευρωπαϊκό μέσο όρο. Το 2025, μην ξεχνάμε, έχει όλες τις πιθανότητες να επανέλθει στις ανεπτυγμένες αγορές, μετά από 13 χρόνια, γεγονός που θα φέρει νέες εισροές.
Τεχνικά, σύμφωνα με τον Ηλ. Ζαχαράκη η αγορά διατηρεί τη μεσοπρόθεσμα επιθετική της τάση, όσο διατηρεί κλεισίματα άνω των 1.680 μονάδων σε εβδομαδιαίο επίπεδο. Όλα δείχνουν ότι ο δρόμος προς τις 2.000 μονάδες έχει ανοίξει, με τα όποια σκαμπανεβάσματα. Το νέο σημαντικό ημερήσιο δεδομένο είναι το stop-loss στον τραπεζικό δείκτη, που πλέον βρίσκεται πολύ κοντά στις 1.559 μονάδες.
Οι κινήσεις στο ταμπλό
Η Euorobank επιβαρύνει το ταμπλό με -3% στα 2,49 ευρώ αφού διαπραγματεύεται από σήμερα χωρίς το μέρισμα, ενώ αντίθετα η ΕΤΕ επιχειρεί να δώσει ώθηση με +1,4% στα 9,7 ευρώ.
Ελαφρώς ανοδικές είναι οι υπόλοιπες δύο συστημικές, με την Πειραιώς στα 5,16 ευρώ με +0,3% και την Alpha στα 2,23 με +0,2%.
Στην κορυφή του FTSE κινείται η Aegean με +1,5%, με την AKTOR στο +1% και την Metlen στο +0,8%.
Κινητικότητα παρατηρείται στην μετοχή του ΟΠΑΠ που έχει κάνει τζίρο άνω των 1,8 εκατ. στο πρώτο μισάωρο με απώλειες 0,8%.
Απώλειες περί του 0,7% σημειώνουν επίσης Motor Oil και Jumbo.
Στα mid caps ΑΒΑΞ, ΑΔΜΗΕ και Πλαστικά Θράκης ενισχύονται όλες περί του 1,7%, με τα ΕΧΑΕ στο +0,95%.
Ήπια πτωτικά κινούνται η Intracom στο -0,8% και η Intralot στο -0,5%.
Στα χαμηλότερα στρώματα η Ίλυδα συνεχίζει ακάθεκτη με νέα κέρδη 6,25% και τζίρο περί των 50 χιλ. ευρώ, μετά το ράλι σχεδόν 18% την Παρασκευή.
Από κοντά και η ΕΚΤΕΡ με +3% και συναλλαγές μικτής αξίας 64 χιλ. ευρώ.
Στο σύνολο του ταμπλό 71 μετοχές έκλεισαν ανοδικά έναντι 25 πτωτικών.
Οι κινήσεις διεθνώς
Στις ΗΠΑ μετά το ανοδικό σερί η προθεσμιακή αγορά έχει ήπια αρνητική κλίση, δείχνοντας πιθανώς κάποια τάση κλειδώματος μέρους των κερδών του 9ήμερου ανοδικού σερί.
Τα futures του Dow Jones στο -0,6%, του S&P 500 στο -0,68% και του Nasdaq στο -0,7%.
Στην Ευρώπη οι δείκτες εμφανίζουν μικτές τάσεις στο άνοιγμα με τους επενδυτές να αναμένουν περισσότερες λεπτομέρειες για τις διαφαινόμενες εμπορικές συνομιλίες ΗΠΑ – Κίνας, σε μία εβδομάδα με ορισμένα κρίσιμα εταιρικά αποτελέσματα (Novo Nordisk, BMW, Maersk, Commerzbank).
Ο γερμανικός DAX στο +0,35%, με τον γαλλικό CAC 40 στο -0,4%, τον ιταλικό FTSE MIB στο -0,1%, τον ισπανικό IBEX 35 στο +0,5% και τον πανευρωπαϊκό Stoxx 50 στο -0,3%, ενώ στην Βρετανία ο FTSE 100 είναι κλειστός λόγω τραπεζικής αργίας.
Στην αγορά ομολόγων οι αποδόσεις εμφανίζουν οριακές μεταβολές. Του 10ετούς ΗΠΑ στο 4,32%, του γερμανικού τίτλου στο 2,51% και του γαλλικού στο 3,23%, με τον ελληνικό να ενισχύεται στο 3,36%.
Τέλος, νέες απώλειες καταγράφουν οι τιμές του πετρελαίου αφότου ο ΟΠΕΚ+ αποφάσισε το Σάββατο να αυξήσει την παραγωγή του τον Ιούνιο, το Brent στα 60,1 δολάρια το βαρέλι με -1,9% και το αμερικανικό WTI στα 57 δολ. με -2,1%.
Για περισσότερες ειδήσεις, ακολουθήστε μας εδώ!
Για συνεχή ενημέρωση, πατήστε εδώ