Η οικονομική κατάσταση των ελληνικών νοικοκυριών παρουσιάζει μια διττή εικόνα, όπου η ενίσχυση του πλούτου μέσω των ακινήτων συνυπάρχει με την αυξανόμενη δυσκολία πρόσβασης στη στέγαση. Σύμφωνα με την Έκθεση Χρηματοπιστωτικής Σταθερότητας του Οκτωβρίου 2026, την οποία υπογράφει ο διοικητής της Τράπεζας της Ελλάδος, Γιάννης Στουρνάρας, η άνοδος των τιμών των κατοικιών ενισχύει την περιουσιακή θέση των πολιτών, την ίδια στιγμή που το κόστος δανεισμού και οι πιέσεις στα επιτόκια επιβαρύνουν τους οικογενειακούς προϋπολογισμούς.
Η άνοδος του πλούτου και η σημασία της κατοικίας
Τα στοιχεία καταδεικνύουν ότι ο καθαρός πλούτος ανά κάτοικο στην Ελλάδα ανήλθε στα 87.600 ευρώ κατά το πρώτο τρίμηνο του 2026, σημειώνοντας άνοδο 7,9% σε σύγκριση με το προηγούμενο έτος. Ωστόσο, η εν λόγω αύξηση δεν μεταφράζεται αναγκαστικά σε επιπλέον διαθέσιμα μετρητά. Το 46% της ενίσχυσης αυτής προέρχεται από την ανατίμηση των κατοικιών, ενώ ένα 32% αποδίδεται στην αύξηση της αξίας μη εισηγμένων μετοχών και συμμετοχών. Η κατοικία παραμένει ο κεντρικός πυλώνας του πλούτου, αντιπροσωπεύοντας το 56,2% των προσαρμοσμένων περιουσιακών στοιχείων ανά κάτοικο.
Η κατάσταση αυτή δημιουργεί ένα παράδοξο: οι ιδιοκτήτες εμφανίζονται πλουσιότεροι στα χαρτιά, αλλά η ανατίμηση αυτή παραμένει λογιστική όσο δεν μετατρέπεται σε ρευστότητα. Αντίθετα, για όσους δεν κατέχουν ιδιόκτητη στέγη, η συνεχής άνοδος των τιμών λειτουργεί ως ανυπέρβλητο εμπόδιο, απαιτώντας μεγαλύτερη ίδια συμμετοχή και ακριβότερο δανεισμό.
Η πορεία της αγοράς ακινήτων
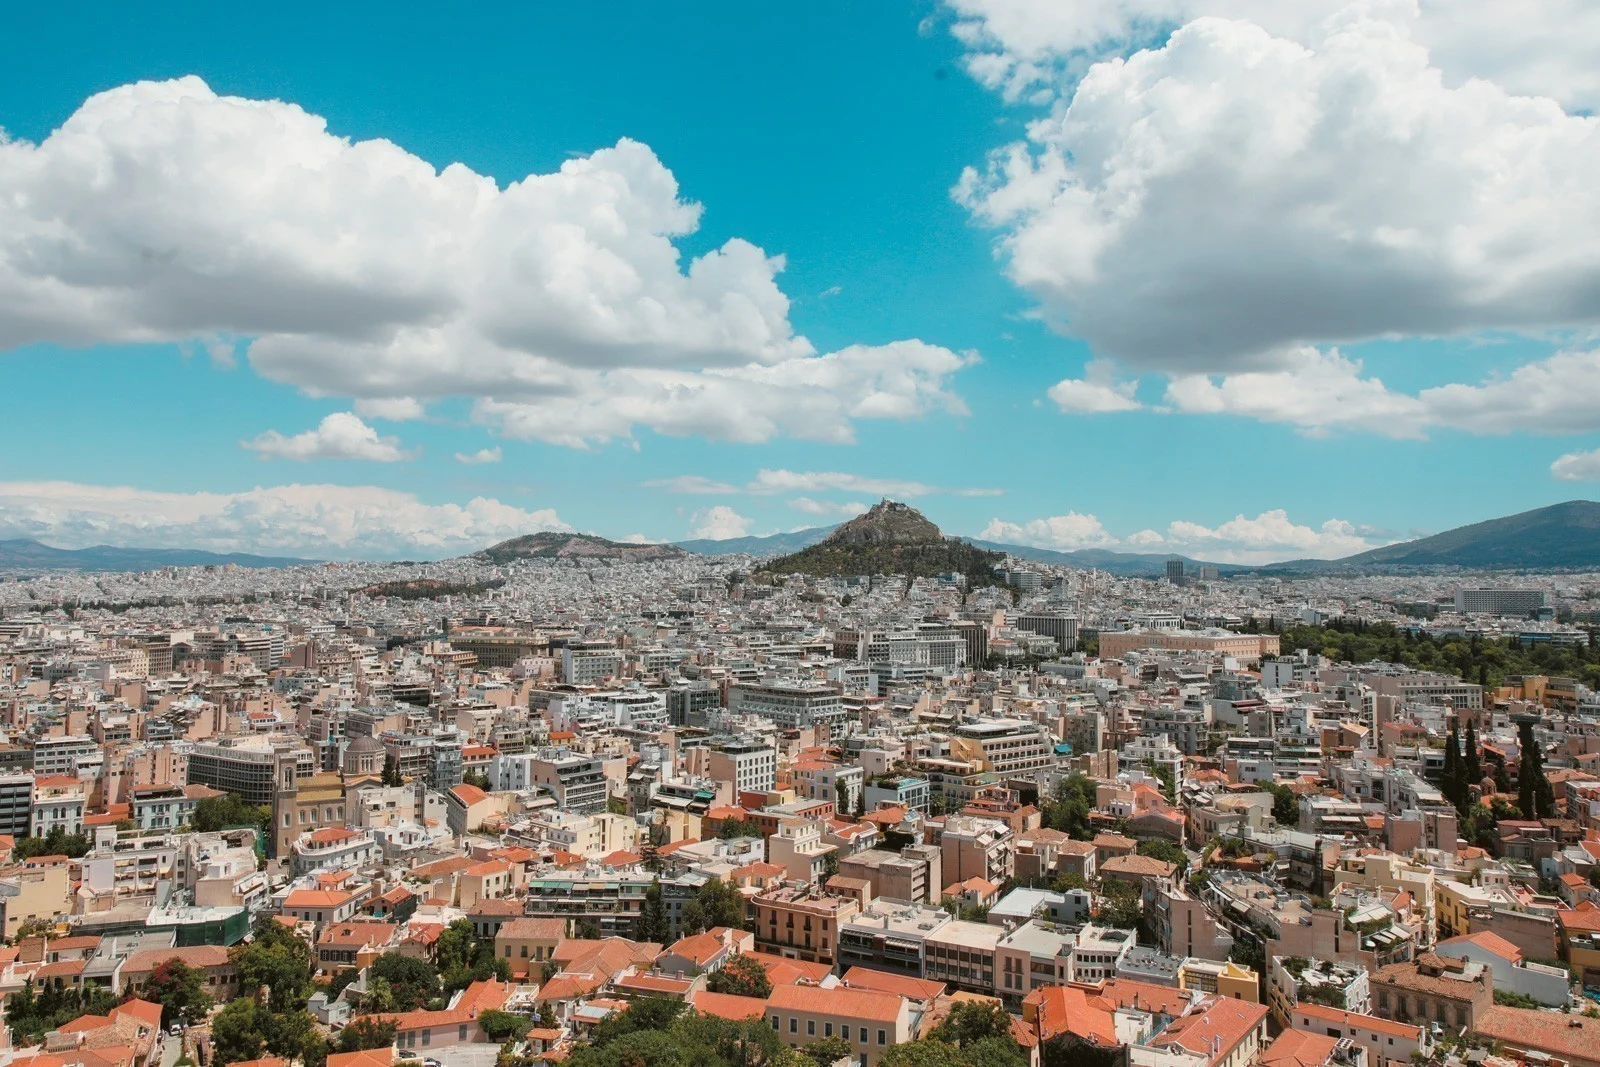
Οι τιμές των διαμερισμάτων έχουν πλέον ξεπεράσει τα ιστορικά υψηλά του 2008, καταγράφοντας ετήσια αύξηση 5,5% το δεύτερο τρίμηνο του 2026. Η Τράπεζα της Ελλάδος επισημαίνει ότι η ζήτηση υπερβαίνει σταθερά τη διαθέσιμη προσφορά, με τις ξένες άμεσες επενδύσεις στον κλάδο να φτάνουν το 1 δισ. ευρώ το πρώτο εξάμηνο του 2026. Οι παράγοντες που περιορίζουν την προσφορά περιλαμβάνουν:
- Τις εκκρεμότητες που σχετίζονται με το ιδιωτικό χρέος.
- Τις χρονοβόρες διαδικασίες αναγκαστικής εκτέλεσης.
- Τα ζητήματα πολυιδιοκτησίας.
- Το υψηλό κόστος ανακαίνισης παλαιών κτιρίων.
Παρά την αύξηση των οικοδομικών αδειών, η ακαθάριστη προστιθέμενη αξία του κατασκευαστικού τομέα παραμένει σε χαμηλά επίπεδα, αντιστοιχώντας στο 2,3% του ΑΕΠ, σε σύγκριση με το 5% του ευρωπαϊκού μέσου όρου.
Προκλήσεις στον δανεισμό και επιτόκια
Η χρηματοδότηση των νοικοκυριών παρουσιάζει τάσεις ανάκαμψης, με τις εκταμιεύσεις στεγαστικών δανείων να φτάνουν το 1,1 δισ. ευρώ το πρώτο εξάμηνο του 2026. Παράλληλα, η Τράπεζα της Ελλάδος προειδοποιεί για την επίδραση των αυξήσεων των επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας. Τα επιτόκια στα υφιστάμενα στεγαστικά δάνεια διαμορφώθηκαν τον Αύγουστο του 2026 ως εξής:
- 3,7% για δάνεια με διάρκεια άνω των πέντε ετών.
- 5,1% για δάνεια με διάρκεια από ένα έως πέντε έτη.
Αν και ο δείκτης χρέους προς τα περιουσιακά στοιχεία υποχώρησε στο 9,2%, η ενδεχόμενη επιβάρυνση από τα επιτόκια ενδέχεται να περιορίσει το διαθέσιμο εισόδημα για κατανάλωση και αποταμίευση, ιδιαίτερα για όσους διατηρούν δάνεια με κυμαινόμενο επιτόκιο.
Εισόδημα και οικονομική σταθερότητα
Το πραγματικό διαθέσιμο εισόδημα των νοικοκυριών σημείωσε οριακή μείωση 0,4% το πρώτο τρίμηνο του 2026, παρά την ονομαστική αύξηση, λόγω των πληθωριστικών πιέσεων. Αν και η ανεργία υποχώρησε στο 7,4% τον Αύγουστο του 2026, η αγοραστική δύναμη των πολιτών παραμένει ευάλωτη. Η Τράπεζα της Ελλάδος δεν διαβλέπει άμεση απειλή για τη χρηματοπιστωτική σταθερότητα, τονίζοντας ωστόσο ότι η αντοχή των νοικοκυριών θα εξαρτηθεί από τη μελλοντική εξέλιξη των εισοδημάτων, του κόστους δανεισμού και της ισορροπίας στην αγορά κατοικίας.